Zum Hauptinhalt springen
RVG 2025 (BGBl. I Nr. 109) Basiszins Stand 07/2026 In der Kanzleipraxis erprobt Kein Login · kostenlos

Forderungsaufstellungen
nach § 367 BGB.
Ohne Excel, ohne Handrechnung.

Verzugszinsen, RVG-Gebühren und die § 367-Verrechnung automatisch berechnen – druckfertig als PDF.

Jetzt kostenlos starten

Kostenlos nutzbar, ohne Begrenzung der Anzahl. Pro mit der Gründerlizenz: 79 € netto je Platz für 12 Monate, zuzüglich gegebenenfalls anfallender Umsatzsteuer.

fordify richtet sich ausschließlich an Unternehmer im Sinne des § 14 BGB, insbesondere Rechtsanwaltskanzleien. Verträge mit Verbrauchern (§ 13 BGB) schließen wir nicht. Es gelten unsere AGB.

RVG 2025 (BGBl. I Nr. 109) Basiszins Stand 07/2026 In der Kanzleipraxis erprobt Kein Login · kostenlos

Verzugszinsen, RVG-Gebühren, Gerichtskosten und die § 367-Verrechnung automatisch berechnen – druckfertig als Forderungsaufstellung für Anwaltskanzleien und Kanzleiteams. Plus kostenlose Fachrechner für Pfändung, Verjährung, Inkasso, Prozesskosten und Mahnbescheid. Ohne Registrierung. Falldaten bleiben im Browser.

Alle 11 Rechner ansehen →
Für den Zivilprozess

Lohnt sich der Vergleich?

Erlös nach Kosten bei Vergleich, vollständigem Obsiegen und vollständigem Unterliegen und die Schwelle im berechneten Modell. Keine Erfolgsprognose.

Das Beispiel setzt vollständige Zahlung einschließlich der geschuldeten Kostenerstattung voraus. Verfahrensdauer und Ausfallrisiko sind nicht berücksichtigt.

Kostenlos, ohne E-Mail-Adresse

Forderungsaufstellung: Vorlage für Word und Excel

Das Gerüst einer Forderungsaufstellung. Die Word-Datei zeigt die Spalten des fordify-PDF mit einem durchgerechneten Beispiel und rechnet selbst nicht. Die Excel-Datei rechnet eine Hauptforderung mit festem Zinssatz, bei einer Zahlung nur bis zum Zahlungstag.

Schritt für Schritt: Forderungsaufstellung erstellen
  1. Basiszinswechsel

    Verzugszinsen über einen Basiszinswechsel hinweg. Der Basiszinssatz nach § 247 BGB ändert sich zum 1. Januar und zum 1. Juli. Läuft der Verzug über so ein Datum, muss der Zeitraum geteilt und jeder Abschnitt mit seinem eigenen Satz gerechnet werden.

  2. Teilzahlungen und Anrechnung

    Die Anrechnung von Teilzahlungen. Eine Zahlung tilgt zuerst die Kosten, dann die Zinsen und zuletzt die Hauptforderung (§ 367 Abs. 1 BGB). Abweichende Tilgungsbestimmungen und besondere gesetzliche Anrechnungsregeln sind gesondert zu beachten.

    • Erstens wirksame abweichende Bestimmungen oder Vereinbarungen: eine Tilgungsbestimmung des Schuldners (§ 367 Abs. 2 BGB), ein Vergleich oder eine entsprechend ausgestaltete Ratenzahlungsvereinbarung.
    • Zweitens gesetzliche Sonderregelungen – etwa § 497 Abs. 3 BGB für Verbraucherdarlehen im Verzug, der Rechtsverfolgungskosten vorrangig lässt und danach den übrigen geschuldeten Betrag vor den nach Eintritt des Verzugs anfallenden Zinsen tilgt. Diese besondere Anrechnungsreihenfolge gilt nicht für Immobiliar-Verbraucherdarlehen. Von diesen Schutzvorschriften darf nicht zum Nachteil des Verbrauchers abgewichen werden (§ 512 BGB), günstigere Vereinbarungen bleiben möglich.

    fordify beherrscht diese Fälle, diese Vorlage nicht.

  3. Noch nicht fällige Forderungen

    Eine Zahlung kann auch eine noch nicht fällige Forderung tilgen, wenn diese bereits erfüllt werden darf. Bei mehreren Forderungen sind insbesondere eine wirksame Tilgungsbestimmung und die gesetzliche Reihenfolge nach §§ 366, 367 BGB zu beachten.

  4. Abzug erst am Schluss

    • Wer eine Teilzahlung erst am Schluss von der Summe abzieht, kann dadurch zu hohe Zinsen ausweisen – soweit die Zahlung vorher die verzinsliche Hauptforderung vermindert hätte.
    • Trifft sie dagegen vollständig auf Kosten und Zinsen, sinkt die Hauptforderung nicht, und der Schlussabzug führt zum selben Saldo.

    Im Regelfall des § 367 Abs. 1 BGB wird die Zahlung am Zahlungstag auf Kosten, Zinsen und Hauptforderung angerechnet; ab dem Folgetag wird die verbleibende Hauptforderung weiter verzinst. Soweit die Zahlung die Hauptforderung vermindert, muss das bereits bei der Zinsberechnung bis zum heutigen Stichtag berücksichtigt werden.

Warum fordify?

Automatisch verrechnet. Schnell. Kostenlos.

Sofort einsatzbereit

Kein Download, keine IT-Abteilung, kein Onboarding. Browser öffnen, loslegen – auf jedem Gerät mit aktuellem Browser, ohne Account. Eingaben sind in Sekunden gemacht, die fertige Aufstellung steht sofort als druckfertiges PDF bereit.

Gebührentabellen und Zinssätze eingebaut

RVG 2025, Basiszinssätze Stand 07/2026, GKG Anlage 2 – kein manuelles Nachpflegen von Tabellen. Auch die Verrechnung nach § 367 Abs. 1 BGB läuft automatisch: erst Kosten, dann Zinsen, dann Hauptforderung.

Mandantendaten bleiben bei Ihnen

Entwickelt für Kanzleien mit Verschwiegenheitspflicht: Ihre Falldaten werden in keinem Tarif an fordify oder an Dritte übertragen. Berechnung und Speicherung erfolgen lokal in Ihrem Browser; wir erhalten durch die Nutzung keinen Zugang zu Ihren Mandatsdaten. Ob und wie Sie ein Werkzeug in Ihrer Kanzlei einsetzen, bewerten Sie berufsrechtlich selbst – wie bei jeder Software. fordify setzt keine Cookies, keine Werbe-Tracker und keine Besucherstatistik im Browser ein. Im Browser speichert fordify nur, was die Anwendung selbst braucht: Ihre Anmeldung, Ihre Einstellungen und Ihre lokal gespeicherten Fälle sowie wenige technische Merker ohne Kennung zur Wiedererkennung.

Nur Ihr eigenes Kanzleiprofil speichern wir im Pro-Tarif auch auf unserem Server, damit es auf Ihren Geräten gleich ist.

Für Hausverwaltungen und gewerbliche Vermieter

Vom offenen Hausgeld zur fertigen Forderungsaufstellung

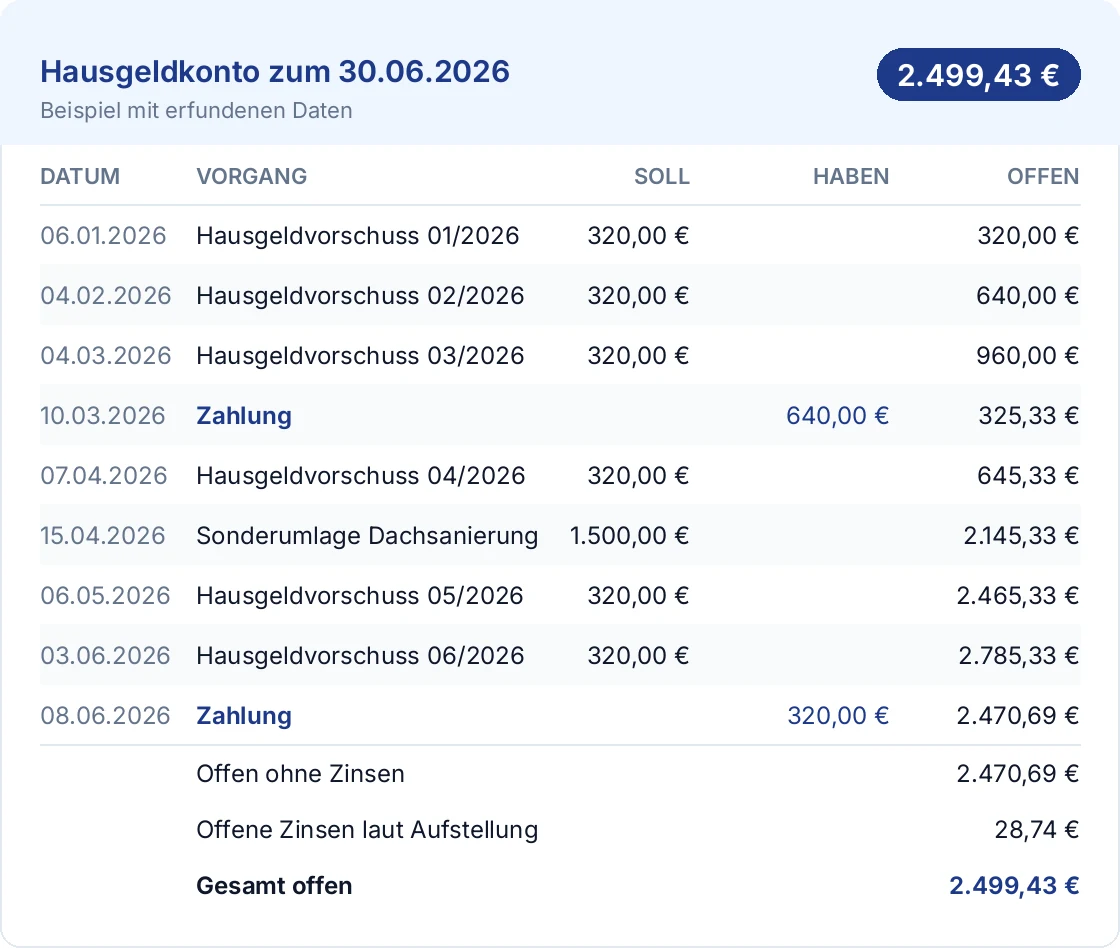
Das Hausgeldkonto führt den Rückstand eines Eigentümers, rechnet die Verzugszinsen und verrechnet Zahlungen nach Fälligkeit.

  • Vorschüsse als Serie
  • Zahlungen nach Fälligkeit verrechnet
  • Kontotabelle mit Soll und Haben im PDF

Pro Teil von Pro

Ausschnitt eines Hausgeldkontos mit erfundenen Daten: Vorschüsse von 320 € monatlich, eine Sonderumlage von 1.500 € und zwei Zahlungen; offen zum 30.06.2026 insgesamt 2.499,43 €.

Vom offenen Mietrückstand zur fertigen Forderungsaufstellung

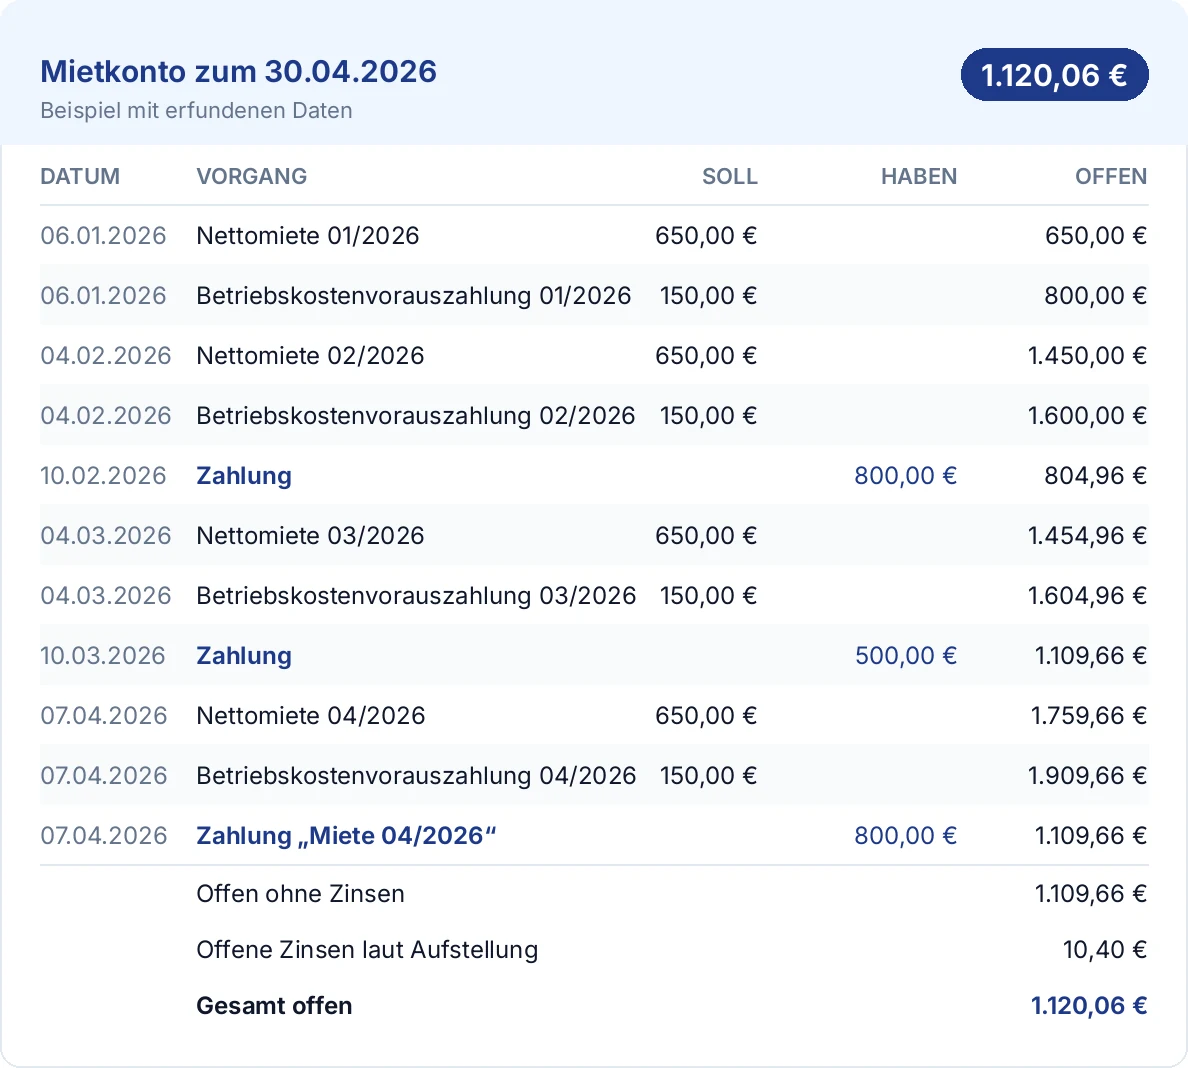
Den Mietrückstand eines Mieters als Konto führen, für Wohnraum und Gewerberaum: Nettomiete, Betriebskostenvorauszahlung und – wenn der Mietvertrag sie gesondert ausweist – Heizkostenvorauszahlung als Serie anlegen, Zahlungen nach § 366 BGB verrechnen lassen, die rechnerische Schwelle nach § 543 BGB sehen und die Forderungsaufstellung mit Kontotabelle als PDF speichern.

  • Mieten als Serie
  • Verrechnung nach § 366 BGB
  • Kontotabelle in Vorschau und PDF

Pro Teil von Pro

Mietkonto mit erfundenen Daten: Nettomieten und Vorauszahlungen Januar bis April 2026, drei Zahlungen, gesamt offen 1.120,06 €

Forderungskonto und Forderungsaufstellung

Ein Forderungskonto – ein Begriff aus der Kanzlei- und Vollstreckungspraxis, kein Rechtsbegriff – führt eine Forderung über die Zeit fort: Hauptforderung, aufgelaufene Zinsen, Kosten und jede eingegangene Zahlung mit ihrem Datum. Diese datierte Zahlungshistorie ist der eigentliche Zweck des Kontos, denn erst aus ihr ergibt sich, wie eine Teilzahlung nach § 367 Abs. 1 BGB verteilt wurde: zuerst auf die Kosten, dann auf die Zinsen, zuletzt auf die Hauptforderung.

Die Forderungsaufstellung ist der Auszug daraus zu einem Stichtag. Das Insolvenzrecht kennt sie ausdrücklich und verlangt die Aufgliederung in Hauptforderung, Zinsen und Kosten (§ 305 Abs. 2 InsO); für die Zwangsvollstreckung schreibt die ZVFV eigene Formulare vor. Wie Gläubiger eine Forderung im Insolvenzverfahren zur Tabelle anmelden, zeigt der Artikel Forderungsanmeldung im Insolvenzverfahren. In der Klage wird der Zinsanspruch daneben in der Regel dynamisch beantragt, also nicht als Betrag zu einem Tag.

Rückstände aus Hausgeld und Miete führt fordify als eigenes Konto mit Kontotabelle in der Forderungsaufstellung (Teil von Pro): das Hausgeldkonto für Wohnungseigentümergemeinschaften und das Mietkonto für Wohnraum und Gewerberaum.

Zur Forderungsaufstellung →

Vollständige Forderungsaufstellung: Zinsen, RVG und § 367-Verrechnung

Eine vollständige Forderungsaufstellung nach § 367 BGB enthält Hauptforderung, tagesgenaue Verzugszinsen nach § 288 BGB, Anwaltskosten nach RVG und Gerichtskosten – fordify verteilt nicht ausdrücklich zugeordnete Zahlungen zunächst auf Kosten, dann auf Zinsen und zuletzt auf Hauptforderungen. Hat der Fall genau eine Hauptforderung und keine gesondert erfasste Zinsforderung und ist der Modus für Verbraucherdarlehen nach § 497 Abs. 3 BGB nicht gewählt, bedient fordify mehrere Kostenpositionen in der Reihenfolge ihres Datums, ältere zuerst und gleich alte anteilig; sonst gilt innerhalb der Kosten und der Hauptforderungen die Reihenfolge ihrer Erfassung. Bei mehreren Forderungen kann eine abweichende gesetzliche Zuordnung erforderlich sein; betroffene Aufstellungen werden als Prüfentwurf ausgegeben. Sind mehrere Forderungen gleichartig und im Fall so gekennzeichnet, rechnet fordify solche Zahlungen nach § 366 Abs. 2 BGB zuerst auf die am Zahlungstag fällige und zuerst fällig gewordene Hauptforderung an und innerhalb dieser nach § 367 Abs. 1 BGB. fordify berechnet die Positionen automatisch und liefert eine druckfertige Aufstellung als PDF. Unterstützt werden mehrere Hauptforderungen und die tagesgenaue Zinsberechnung. Neue Hauptforderungen werden nach ACT/ACT berechnet; bei bestehenden Forderungen ist die jeweils angegebene Methode maßgeblich. Für die Aufstellung der Insolvenzforderungen kann der Zinslauf auf den Zeitraum vor Insolvenzeröffnung begrenzt werden. Seit der Eröffnung laufende Zinsen sind grundsätzlich nachrangige Insolvenzforderungen (§ 39 Abs. 1 Nr. 1 InsO). Aus dem Fall erstellt fordify dann auch das Anmeldeblatt zur Insolvenztabelle (§ 174 InsO). Mit Pro erfassen Sie Vergleiche mit Ratenzahlung und Verfallklausel als eigenen Vorgang in der Aufstellung und lesen Zahlungen aus dem Kontoauszug ein. Wie eine Teilzahlung dabei auf Kosten, Zinsen und Hauptforderung verteilt wird, zeigt der Artikel Teilzahlungen nach §§ 366, 367 BGB verrechnen. Wie die Aufstellung als Anlage zum Vollstreckungsauftrag aufgebaut wird, steht in Forderungsaufstellung für den Gerichtsvollzieher.

Zur Forderungsaufstellung →

Verzugszinsen nach § 288 BGB berechnen

Der aktuelle Basiszinssatz beträgt seit 01.07.2026 genau 1,52 %. Der gesetzliche Verzugszins beträgt damit 6,52 % p.a. (§ 288 Abs. 1 BGB), bei Entgeltforderungen aus Rechtsgeschäften ohne Verbraucherbeteiligung 10,52 % p.a. (§ 288 Abs. 2 BGB). fordify berechnet tagesgenaue Zinsen und teilt den Zeitraum automatisch an den Wechseldaten auf. Wie diese Aufteilung im Einzelnen funktioniert, zeigt der Artikel Verzugszinsen bei wechselndem Basiszinssatz berechnen.

Zum Verzugszinsrechner →

Anwaltskosten nach RVG 2025

Der RVG-Rechner verwendet die Tabelle ab 01.06.2025 (BGBl. 2025 I Nr. 109) und berechnet Geschäftsgebühr (VV 2300), Verfahrensgebühr (VV 3100 Klage, VV 3305 Mahnverfahren) und Auslagenpauschale (VV 7002) inklusive Umsatzsteuer auf Basis des Gegenstandswerts.

Zum RVG-Rechner →

Gerichtskosten nach GKG berechnen

Gerichtsgebühren richten sich nach dem GKG; der Gerichtskostenrechner berechnet sie ausgehend vom Streitwert. Gerichtskosten im Zivilprozess – Regelsätze nach KV 1210, 1220 und 1230 GKG: 1. Instanz (AG / LG) 3,0, Berufung (LG / OLG) 4,0, Revision (BGH) 5,0. Ermäßigungen und besondere Verfahrensarten können abweichen.

Zum Gerichtskostenrechner →

PKH-Kalkulator – Vergütung aus der Staatskasse nach § 49 RVG

Bei bewilligter Prozesskostenhilfe erhält der beigeordnete Anwalt seine Vergütung aus der Staatskasse nach § 49 RVG. Der PKH-Kalkulator berechnet die anwaltliche Vergütung bei bewilligter Prozesskostenhilfe und entsprechender Beiordnung für Mahn- und Klageverfahren – mit Vergleich zur regulären Vergütung nach § 13 RVG. Für außergerichtliche Tätigkeit kommt unter den gesetzlichen Voraussetzungen Beratungshilfe beziehungsweise die entsprechende öffentliche Rechtsberatung in Betracht.

Zum PKH-Kalkulator →

Pfändbaren Betrag nach § 850c ZPO berechnen

Der Pfändungsrechner ermittelt den pfändbaren Teil des Arbeitseinkommens nach § 850c ZPO aus dem monatlichen Nettolohn und der Zahl der Unterhaltspflichten. Grundlage ist die amtliche Pfändungstabelle, die jährlich zum 1. Juli neu festgesetzt wird. So lässt sich vor einer Lohnpfändung abschätzen, welcher Betrag dem Gläubiger voraussichtlich zufließt und welcher Teil pfändungsfrei bleibt.

Zum Pfändungsrechner →

Verjährung von Forderungen berechnen

Der Verjährungsrechner berechnet das rechnerische Ende der Verjährungsfrist anhand Ihrer Angaben. Die regelmäßige Verjährungsfrist beträgt drei Jahre (§ 195 BGB). Sie beginnt, soweit kein anderer Beginn bestimmt ist, mit dem Schluss des Jahres, in dem der Anspruch entstanden ist und der Gläubiger die anspruchsbegründenden Umstände und die Person des Schuldners kannte oder ohne grobe Fahrlässigkeit hätte kennen müssen (§ 199 Abs. 1 BGB). Titulierte Ansprüche verjähren grundsätzlich in 30 Jahren (§ 197 Abs. 1 BGB); für künftig fällig werdende Zinsen und andere regelmäßig wiederkehrende Leistungen gilt grundsätzlich die regelmäßige Verjährungsfrist (§ 197 Abs. 2 BGB). Hemmung und Neubeginn nach §§ 203 ff. BGB sind im Einzelfall gesondert zu prüfen.

Zum Verjährungsrechner →

Inkassokosten nach Nr. 2300 VV RVG berechnen

Der Inkassokosten-Rechner ermittelt die außergerichtliche Geschäftsgebühr nach Nr. 2300 VV RVG aus der Forderungshöhe. Berücksichtigt werden die grundsätzliche 0,9-Grenze bei der außergerichtlichen Einziehung unbestrittener Forderungen (Anm. Abs. 2 zu Nr. 2300 VV RVG) und § 13 Abs. 2 RVG: Für unbestrittene Forderungen bis 50 € beträgt die volle Gebühr 31,50 €, darauf wird der Gebührensatz angewandt. Als Verzugsschaden erstattungsfähig sind Inkassokosten nur, wenn sich der Schuldner bei Beauftragung bereits in Verzug befand und die Einschaltung des Inkassodienstes zweckmäßig war (§ 280 Abs. 1 in Verbindung mit § 286 BGB).

Zum Inkassokosten-Rechner →

Prozesskostenrisiko nach § 91 ZPO berechnen

Der Prozesskostenrechner ermittelt das gesamte Kostenrisiko einer Klage in erster Instanz nach § 91 ZPO aus dem Streitwert. Berechnet werden die Gerichtskosten mit einer 3,0-Gebühr nach KV 1210 GKG sowie die Anwaltskosten je Partei aus Verfahrensgebühr (VV 3100, 1,3), Terminsgebühr (VV 3104, 1,2) und Auslagenpauschale. Da die unterlegene Partei die Kosten beider Seiten trägt, fasst der Rechner Gerichtskosten und zweifache Anwaltskosten zum Gesamtrisiko zusammen.

Zum Prozesskostenrechner →

Kosten des Mahnbescheids berechnen

Der Mahnbescheid-Rechner ermittelt die Kosten des gerichtlichen Mahnverfahrens aus der Forderungshöhe. Die Gerichtsgebühr beträgt nach KV 1100 GKG eine 0,5-Gebühr, mindestens jedoch 38 €; hinzu kommt die anwaltliche Verfahrensgebühr von 1,0 nach VV 3305 RVG. Das Mahnverfahren ist häufig der günstigste Weg zu einem vollstreckbaren Titel, sofern die Forderung voraussichtlich unbestritten bleibt.

Zum Mahnbescheid-Rechner →

Tilgungsplan und Annuitäten berechnen

Der Tilgungsrechner erstellt aus Darlehensbetrag, Zinssatz und Rate oder Laufzeit einen vollständigen Tilgungsplan. Für jede Periode weist er den Zins- und Tilgungsanteil sowie die verbleibende Restschuld aus – hilfreich, um Ratenzahlungsvereinbarungen und Stundungen bei offenen Forderungen transparent zu kalkulieren.

Zum Tilgungsrechner →